Rada Ministrów przyjęła projekt ustawy zakładającej czasowy podatek od nadzwyczajnych zysków przedsiębiorstw produkujących i handlujących paliwami ciekłymi sprowadzanymi z zagranicy. Nowe przepisy mają wejść w życie 1 listopada 2026 r. i objąć okres od 1 marca do 31 grudnia 2026 r.
Skąd nadzwyczajne zyski?
Jak wskazuje resort finansów, bezpośrednią przyczyną rozwiązania jest nadzwyczajna sytuacja gospodarcza wywołana konfliktem zbrojnym na Bliskim Wschodzie oraz zakłóceniami w dostawach ropy naftowej. Część firm paliwowych osiągnęła w tym okresie wyjątkowo wysokie zyski, które nie wynikały z nowych inwestycji ani poprawy efektywności, lecz z gwałtownego wzrostu cen surowca na rynkach światowych.
Jak będzie liczony podatek?
Mechanizm ma być oparty na porównaniu wyników z 2026 r. z poziomem marż wypracowanych w 2025 r. Ten punkt odniesienia zostanie powiększony o 20 proc., aby uwzględnić naturalny rozwój działalności i zwykłe wahania rynkowe. Opodatkowana zostanie wyłącznie nadwyżka ponad tak ustalony poziom.
- Stawka podatku: 60 proc. nadzwyczajnego zysku.
- Szacowane wpływy: ok. 4 mld zł.
- Forma rozliczenia: miesięczne zaliczki oraz roczne rozliczenie ostateczne.
- Pierwsza zaliczka: obejmie okres od 1 marca do 31 października 2026 r. i zostanie wpłacona w listopadzie 2026 r.
Na co trafią pieniądze?
Środki z podatku mają zrekompensować ubytek we wpływach z VAT i akcyzy, spowodowany rządowymi działaniami osłonowymi, które chroniły obywateli przed skutkami wzrostu cen paliw. Jak podkreśla Ministerstwo Finansów, nowe przepisy pomogą sfinansować te działania.
„Opodatkowaniu będzie podlegała wyłącznie nadwyżka ponad poziom marż z 2025 r. powiększony o 20 proc.” – wynika z komunikatu resortu finansów.
Podatek od nadzwyczajnych zysków (ang. windfall tax) to instrument stosowany w wielu krajach w sytuacjach kryzysowych – podobne rozwiązania wprowadzano m.in. w Wielkiej Brytanii i Włoszech w okresie gwałtownych wzrostów cen energii. Projekt trafi teraz do dalszych prac legislacyjnych.
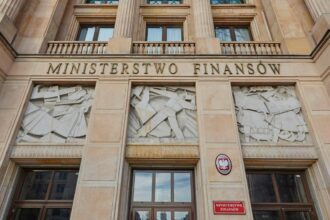
Źródło: Ministerstwo Finansów
Fot. gov.pl